Lãi suất cho vay nóng lên sau cuộc đua huy động vốn ngày 23/9
Lãi suất cho vay tại nhiều ngân hàng đang tăng nhanh, trong khi cuộc đua huy động vốn tiếp tục đẩy chi phí đầu vào lên cao. Diễn biến này tạo áp lực lên mặt bằng lãi suất những tháng cuối năm 2026.
Lãi suất cho vay nhiều nơi vượt 10%/năm
Hơn 20 ngân hàng đã công bố lãi suất cho vay bình quân tháng 8/2026, trong đó nhiều ngân hàng ghi nhận mức trên 10%/năm.
Techcombank có lãi suất cho vay bình quân 11,2%/năm, tăng gần 0,6 điểm phần trăm so với tháng trước. OCB ở mức 10,94%, BVBank 10,8%, Viet A Bank 10,76%, Vikki Bank 10,51%, BaoViet Bank 10,5%, TPBank 10,47%, HDBank 10,4%, PVcomBank 10,25% và LPBank 10,19%.
Theo Ngân hàng Nhà nước, lãi suất cho vay bình quân bằng VND của các ngân hàng thương mại trong tháng 8 dao động 8,4-10,7%/năm, tăng 0,2 điểm phần trăm so với tháng 7 và cao hơn khoảng 3 điểm phần trăm so với cùng kỳ năm 2025.
Đáng chú ý, lãi suất thực tế đối với một số khoản vay mua nhà, mua xe theo cơ chế thả nổi đã vượt 14%/năm tại một số ngân hàng.
Chi phí huy động vốn tiếp tục tăng
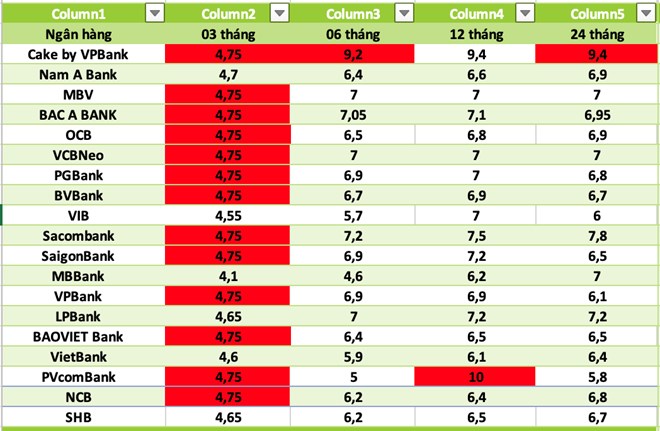
Áp lực tăng lãi suất cho vay diễn ra cùng lúc với cuộc đua huy động tiền gửi. Lãi suất tiền gửi cao nhất kỳ hạn 6-12 tháng trong tháng 8 lên khoảng 8%/năm, còn kỳ hạn trên 24 tháng đạt 8,1%/năm.
Một số khoản tiền gửi lớn được các ngân hàng thỏa thuận với mức lãi suất trên 9,7%/năm, thậm chí gần 10%/năm, tùy quy mô và thời gian gửi.
Ngoài tiền gửi, ngân hàng còn tăng huy động vốn thông qua chứng chỉ tiền gửi, trái phiếu và các kênh khác. Theo VIS Rating, lãi suất bình quân trái phiếu ngân hàng phát hành gần đây ở mức khoảng 8,7%.
Nguyên nhân chính của áp lực lãi suất là sự chênh lệch giữa tốc độ tăng trưởng tín dụng và huy động vốn. Khi nhu cầu vốn tăng nhanh, các ngân hàng phải tăng chi phí huy động để thu hút nguồn tiền.
Mặt bằng lãi suất cao có thể tiếp tục tác động đến chi phí vay vốn của doanh nghiệp và người dân, đặc biệt đối với các khoản vay trung và dài hạn như mua nhà, mua bất động sản và đầu tư sản xuất kinh doanh.