Thị Trường Bất Động Sản Việt Nam Bước Vào Giai Đoạn Điều Chỉnh
Tình Hình Giao Dịch Bất Động Sản
Theo báo cáo từ Bộ Xây dựng, trong 6 tháng đầu năm 2026, tổng số lượng giao dịch bất động sản đã giảm 18% so với cùng kỳ năm ngoái, chỉ đạt 239.860 giao dịch. Sự giảm sút rõ rệt nhất xuất hiện ở phân khúc nhà ở riêng lẻ và chung cư với tỷ lệ giảm lần lượt là 23% và 40% ở bất động sản đất nền, đạt 73.438 giao dịch.
Yếu tố chính kéo dài xu hướng thận trọng của các nhà đầu tư chính là mức lãi suất huy động kỳ hạn 12 tháng tăng khoảng 0,3 điểm phần trăm so với quý trước, hiện dao động từ 7,5% đến 9%.
Nguồn Cung Bất Động Sản Ổn Định
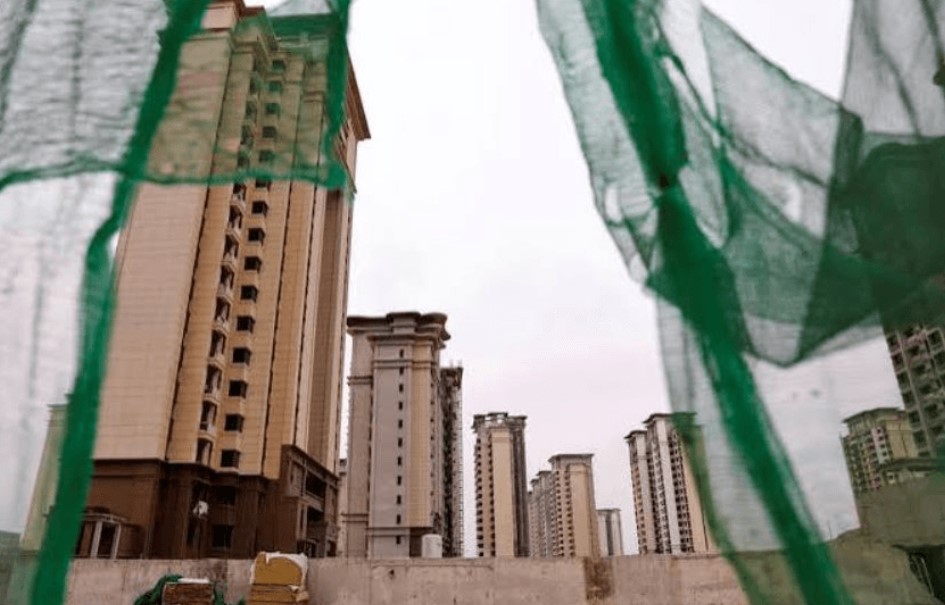
Tuy nhiên, bức tranh nguồn cung trên thị trường vẫn có điểm sáng. Các đại dự án từ những doanh nghiệp lớn như Vinhomes, Sun Group hay Masterise đã giúp duy trì nguồn cung sơ cấp ở mức cao trong giai đoạn 2026 - 2027. Đặc biệt, tại Hà Nội, nguồn cung căn hộ đã tăng 57% so với năm trước, đạt 16.600 căn, trong khi tại TP Hồ Chí Minh, số căn hộ cũng đã tăng 228% lên 4.600 căn.
Bên cạnh đó, áp lực từ nguồn cung thừa cộng với lãi suất vay vẫn ở mức cao được dự báo sẽ tiếp tục làm thị trường ghi nhận sự trầm lắng trong các quý tới.
Hạn Chế Mở Bán Dự Án Mới
Trong bối cảnh thị trường trầm lắng, các chủ đầu tư đặc biệt thận trọng trong việc mở bán dự án mới. Thống kê cho thấy, trong 9 tháng đầu năm 2026, lượng mở bán mới chủ yếu được ghi nhận từ các dự án lớn của Vinhomes như Hạ Long Xanh, Cần Giờ, và Hải Vân Bay. Các doanh nghiệp niêm yết khác gần như không có kế hoạch mở bán nào nổi bật trong 1 đến 2 quý tới.
Xu Hướng Giảm Tỷ Lệ Hấp Thụ
Tình hình này đang buộc các doanh nghiệp phải tập trung vào việc tiêu thụ hàng hóa tại các dự án đã mở bán trước đó, dẫn đến kết quả kinh doanh chung giảm so với cùng kỳ. Phân tích của MBS cũng lưu ý rằng, sức ép này khiến tỷ lệ hấp thụ giảm mạnh, một tình huống đẩy riêng sức ép cạnh tranh giữa các doanh nghiệp.
Tình Hình Doanh Nghiệp Bất Động Sản
Theo dữ liệu từ Cục Thống kê (Bộ Tài chính), trong 9 tháng đầu năm 2026, đã có hơn 2.800 doanh nghiệp bất động sản hoàn tất thủ tục giải thể, tăng gấp đôi so với con số 1.260 đơn vị của cùng kỳ năm trước. Điều này có nghĩa là trung bình mỗi tháng có 312 doanh nghiệp rời khỏi thị trường.
Dù số lượng doanh nghiệp mới được thành lập vẫn khả quan, đạt hơn 4.500 đơn vị, tăng 10% so với năm trước, nhưng số doanh nghiệp quay trở lại hoạt động lại giảm 17,3%, chỉ còn hơn 2.900 đơn vị.
Cuộc Thanh Lọc Doanh Nghiệp
MBS đã nhận định rằng giai đoạn điều chỉnh này đang thúc đẩy một cuộc thanh lọc quy mô lớn và toàn diện trong ngành bất động sản. Áp lực từ lãi suất cao kết hợp với tâm lý thận trọng của dòng tiền không chỉ làm giảm thanh khoản mà còn gia tăng sức ép đối với những doanh nghiệp yếu kém về năng lực tài chính.
Phân Hóa Rõ Nét Giữa Các Doanh Nghiệp
Sự điều chỉnh này cũng dẫn đến phân hóa rõ ràng giữa các doanh nghiệp. Những doanh nghiệp có quỹ đất sạch, năng lực triển khai mạnh mẽ và dòng tiền ổn định vẫn có thể duy trì sự phát triển. Ngược lại, phần còn lại sẽ phải đối mặt với thực tế khó khăn, cần tái cấu trúc và chờ đợi tín hiệu tích cực từ chính sách vĩ mô cũng như mặt bằng lãi suất.
Tóm lại, thị trường bất động sản Việt Nam đang phải đối mặt với nhiều thách thức trong giai đoạn điều chỉnh hiện tại, với sự phân hóa giữa các doanh nghiệp và sức ép tài chính gia tăng từ nhiều phía.