Thế Giới Bước Vào Chu Kỳ Lãi Suất Mới Sau Cú Sốc Năng Lượng
Ngân Hàng Trung Ương Thế Giới Cùng Thay Đổi
Trong tháng 9 năm 2026, rất nhiều ngân hàng trung ương trên thế giới đã thực hiện việc nâng lãi suất nhằm ứng phó với tình hình lạm phát leo thang. Cục Dự trữ Liên bang Mỹ (Fed), Ngân hàng Trung ương châu Âu (ECB), và Ngân hàng trung ương Nhật Bản (BoJ) đã đồng loạt điều chỉnh lãi suất chỉ trong khoảng thời gian chưa đầy hai tuần.
Tăng Lãi Suất Từ Fed, ECB, và BoJ
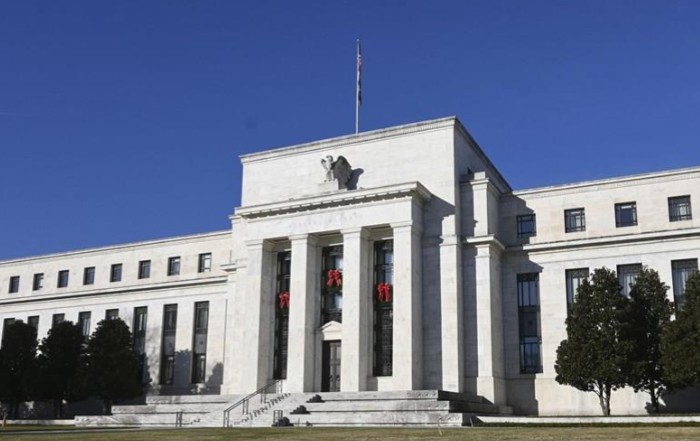
Cụ thể, vào ngày 16 tháng 9, Fed đã nâng lãi suất quỹ liên bang thêm 0,25 điểm phần trăm, đưa biên độ lãi suất lên 3,75-4%. Quyết định này đã được thông qua với sự đồng thuận tuyệt đối 12-0. Chủ tịch Fed, ông Kevin Warsh, nhấn mạnh rằng lạm phát đang ở mức cao trong thời gian dài và việc ổn định giá cả hiện là ưu tiên hàng đầu.
Ngân hàng Trung ương châu Âu cũng không nằm ngoài bối cảnh này, khi vào ngày 10 tháng 9, nâng lãi suất tiền gửi thêm 0,25 điểm phần trăm lên 2,5%, là lần tăng thứ hai trong năm. Tiếp đó, vào ngày 18 tháng 9, BoJ đã quyết định nâng lãi suất chính sách lên 1,25%, mức cao nhất kể từ năm 1995. Thống đốc BoJ, ông Kazuo Ueda, thông báo rằng chính sách tiền tệ của Nhật Bản đang bước vào một giai đoạn hoàn toàn mới.
Thái Độ Trái Ngược Từ Ngân Hàng Nhân Dân Trung Quốc
Ngược lại, vào ngày 21 tháng 9, Ngân hàng Nhân dân Trung Quốc (PBoC) đã giữ nguyên lãi suất cơ bản cho vay (LPR) ở mức 3% đối với kỳ hạn một năm và 3,5% đối với kỳ hạn năm năm - đánh dấu tháng thứ 16 liên tiếp giữ lãi suất ở mức thấp kỷ lục.
Các Ngân Hàng Trung Ương Khác Tại Châu Á
Tại châu Á, Ngân hàng trung ương Philippines được ghi nhận đã nâng lãi suất lên 5% vào ngày 27 tháng 8, là lần tăng thứ ba liên tiếp kể từ tháng 4. Trong khi đó, Ngân hàng Indonesia giữ lãi suất ở mức 5,75% và Ngân hàng Dự trữ Ấn Độ (RBI) giữ nguyên lãi suất ở mức 5,25%. Đáng chú ý, Ngân hàng Trung ương Thái Lan (BoT) đã giữ lãi suất ổn định ở mức 1%, mức thấp nhất từ năm 2022.
Nguyên Nhân Của Những Quyết Định Này
Theo nhiều chuyên gia, những quyết định này tuy độc lập về thời gian nhưng đều hướng tới một lo ngại chung: việc tăng cao giá dầu mỏ và khí đốt có thể gây ra khủng hoảng chi phí sinh hoạt mới. Sự đổ vỡ trong thỏa thuận giữa Mỹ và Iran và sự đe dọa từ lực lượng Houthi tại bờ Biển Đỏ đang khiến giá năng lượng trở lại ngưỡng cao, biến động quanh mức 100 USD/thùng cho dầu Brent.
Ông Boris Vujcic, Phó Chủ tịch ECB, cho rằng giá năng lượng có thể vẫn duy trì ở mức cao hơn so với dự đoán ban đầu. Ông cảnh báo rằng nếu lạm phát tiếp tục ở mức cao trong mùa thu, thu nhập và chi tiêu của hộ gia đình có thể sẽ bị bào mòn, kéo lùi tăng trưởng kinh tế.
Áp Lực Kiểm Soát Lạm Phát
Các ngân hàng trung ương lớn hiện đang đối mặt với áp lực lớn từ việc phải chứng tỏ cam kết kiểm soát kỳ vọng lạm phát và ngăn chặn lợi suất trái phiếu dài hạn, hiện đang ở mức cao nhất trong nhiều thập kỷ. Tại Mỹ, lạm phát tháng 8 ghi nhận mức 3,4% và lạm phát lõi (không bao gồm giá năng lượng và thực phẩm tươi biến động) đã hạ xuống còn 2,4%, mức thấp nhất từ tháng 3 năm 2021. Mặc dù vậy, Fed vẫn tiếp tục nâng lãi suất.
Hệ Quả Đối Với Các Nền Kinh Tế Mới Nổi
Đối với các nền kinh tế mới nổi, việc các nền kinh tế lớn tăng lãi suất có thể tạo ra lo ngại về việc dòng vốn sẽ rút khỏi các thị trường này. Đồng rupiah của Indonesia, chẳng hạn, đã mất 0,9% so với USD trong ba tuần đầu tháng 9, và dù vậy, ngân hàng trung ương Indonesia đã lựa chọn can thiệp thị trường ngoại hối thay vì tăng lãi suất thêm một lần nữa.
Tại Philippines, ngân hàng trung ương đã đưa ra quyết định tăng lãi suất do những yếu tố như giá dầu cao kéo dài và nguy cơ hiện tượng El Niño nghiêm trọng. Ngược lại, Thái Lan đã quyết định ưu tiên hỗ trợ tăng trưởng trong bối cảnh nền kinh tế chịu áp lực từ nhu cầu nội địa yếu và nợ hộ gia đình cao.
Tại Trung Quốc, lạm phát tháng 8 chỉ ở mức 0,8%, tạo ra không gian để PBoC duy trì chính sách nới lỏng.
Xu Hướng Chính Sách Tiền Tệ Trong Tương Lai
Theo các dự báo từ Fed, biểu đồ lãi suất (dot plot) cho thấy 16 trên 18 quan chức Fed dự báo sẽ có ít nhất một đợt tăng lãi suất nữa trước khi năm kết thúc. Các dự báo lãi suất trung vị cho năm 2026 và 2027 đã nâng lên mức 4,1%, cho thấy Fed sẽ khó có khả năng cắt giảm lãi suất trong năm tới.
Chính Sách Của ECB và BoJ
Tại châu Âu, ECB dự kiến sẽ thực hiện lần tăng lãi suất thứ ba trong năm vào tháng 12 tới. Để đối phó với áp lực suy giảm cấu trúc dân số và tăng trưởng tiềm năng thấp, ECB dự kiến sẽ điều chỉnh lãi suất tiền gửi về ngưỡng 1,75-2,25% vào cuối năm 2026 và giữ trên mức này trong suốt năm 2027.
Còn đối với BoJ, tổ chức này dự kiến sẽ tiếp tục tiến trình thắt chặt ở mức độ từ tốn, đưa lãi suất cơ bản lên 1-1,25% trong năm 2027, với mong muốn thu hẹp khoảng cách lợi suất giữa Nhật Bản và các thị trường tài chính quốc tế.
Dự Báo Của PBoC và Các Nền Kinh Tế Mới Nổi
PBoC dự kiến sẽ duy trì chính sách tiền tệ linh hoạt với mức lãi suất thực thấp từ nay cho tới năm 2027. Chính phủ Trung Quốc sẽ tiếp tục ưu tiên đầu tư vào các ngành công nghệ cao và tiêu dùng nội địa để vượt qua giai đoạn chuyển đổi sâu sắc của nền kinh tế.
Triển vọng chính sách của các nền kinh tế mới nổi vẫn tiếp tục phân hóa. Ngân hàng trung ương Philippines dự báo lạm phát bình quân sẽ vẫn vượt trên mức 4% cho cả năm 2026 và 2027, điều này có thể cho thấy chu kỳ thắt chặt tại nước này có thể chưa dừng lại. Trong khi đó, Indonesia dự kiến sẽ giữ nguyên lãi suất ở mức 5,75% trong năm nay và năm 2027, nhưng chỉ khi áp lực lên đồng nội tệ không gia tăng.
Tìm Kiếm Cân Bằng Trong Chính Sách Tiền Tệ Toàn Cầu
Theo các phân tích của hãng tư vấn EY, chính sách tiền tệ toàn cầu đang trở nên ngày càng phân hóa khi các ngân hàng trung ương phải điều chỉnh giữa tăng trưởng chậm lại, áp lực lạm phát tăng trở lại và nhu cầu duy trì uy tín trong chính sách.
Quỹ Tiền tệ Quốc tế (IMF) đã dự báo tăng trưởng toàn cầu đạt 3% vào năm 2026 và 3,4% vào năm 2027. Tuy nhiên, các cú sốc từ xung đột tại Trung Đông sẽ tạo áp lực lớn lên các nước nhập khẩu năng lượng và các nền kinh tế yếu. Diễn biến tại Trung Đông vì vậy tiếp tục được coi là yếu tố then chốt định hình lộ trình lãi suất toàn cầu trong những tháng tới.
Tóm lại, sự điều chỉnh chính sách tiền tệ của các ngân hàng trung ương lớn trên thế giới đang phản ánh một bối cảnh toàn cầu đang biến đổi nhanh chóng dưới áp lực lạm phát và cú sốc năng lượng, đặc biệt liên quan đến xung đột tại Trung Đông.